Memahami Beban Terutang: Konsep Akuntansi dan Contohnya
Apa Itu Beban Terutang?
Dalam akuntansi, beban terutang merujuk pada kewajiban yang sudah terjadi tetapi belum dibayar pada akhir periode akuntansi. Contohnya, gaji karyawan yang belum dibayarkan pada tanggal tutup buku atau listrik yang sudah dipakai namun tagihannya belum tiba. Karena beban ini sudah menjadi hak kreditur, perusahaan harus mencatatnya agar laporan keuangan mencerminkan posisi keuangan yang sebenarnya.
Intinya, beban terutang memastikan bahwa pendapatan dan beban dicocokkan dalam periode yang sama, sesuai prinsip akrual. Tanpa pencatatan beban terutang, laba bersih bisa tampak lebih tinggi dari realitas karena biaya yang belum diakui tetap tersembunyi.
Mengapa Beban Terutang Penting Bagi Laporan Keuangan?
Pengakuan beban terutang meningkatkan relevansi laporan keuangan. Investor dan kreditor dapat melihat seluruh kewajiban yang menumpuk, bukan sekadar uang yang sudah keluar. Ini membantu menilai likuiditas dan kemampuan perusahaan memenuhi kewajiban jangka pendek.
Selain itu, standar akuntansi internasional (IFRS) dan lokal (PSAK) menuntut pencatatan beban terutang untuk memastikan kepatuhan. Jika perusahaan mengabaikannya, audit dapat menandai temuan material yang berpotensi mempengaruhi opini auditor.
Cara Mencatat Beban Terutang dalam Jurnal
Proses pencatatan umumnya melibatkan dua akun: beban (debit) dan kewajiban (kredit). Berikut contoh sederhana untuk gaji yang belum dibayar pada akhir bulan:
- Debit: Beban Gaji
- Kredit: Beban Terutang – Gaji
Ketika pembayaran akhirnya dilakukan, jurnalnya berbalik:
- Debit: Beban Terutang – Gaji
- Kredit: Kas
Langkah ini memastikan bahwa beban tercatat pada periode yang tepat, sementara arus kas keluar tercatat saat uang benar‑benar keluar.
Contoh Praktis dalam Berbagai Industri
Berbagai sektor memiliki tipe beban terutang yang khas. Di industri manufaktur, misalnya, beban terutang sering muncul sebagai biaya bahan baku yang sudah diterima tetapi belum difakturkan. Di bidang layanan, biaya sewa yang sudah jatuh tempo namun belum dibayar menjadi beban terutang bulanan.
Berikut tiga contoh singkat:
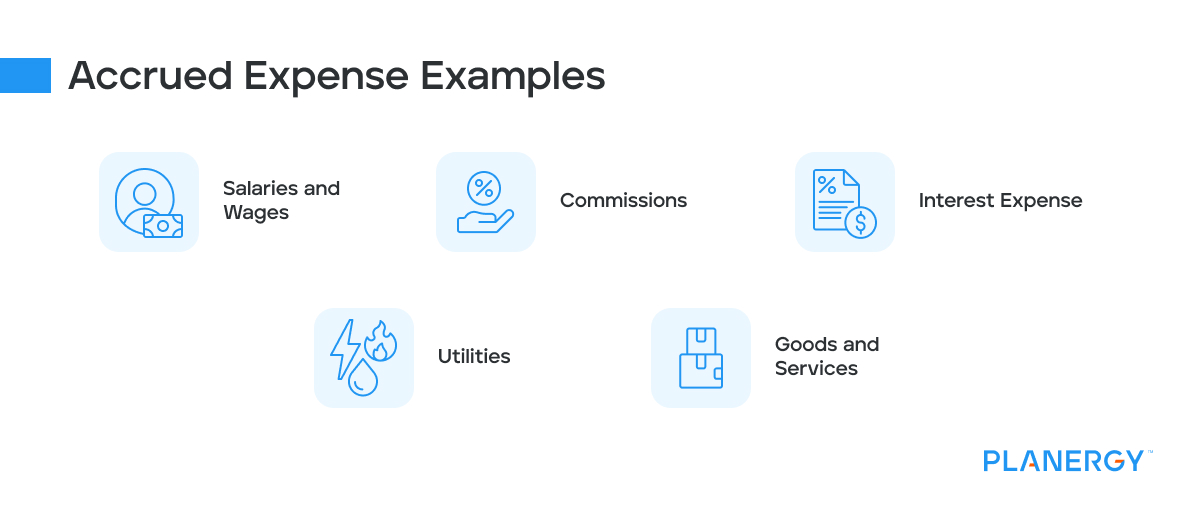
- Gaji Karyawan: Gaji untuk minggu terakhir bulan Desember dihitung, tetapi dibayarkan pada awal Januari.
- Utilitas: Tagihan listrik dan air bulan September belum diterima pada 31 September, namun pemakaian sudah terjadi.
- Pajak Penghasilan: Perusahaan menghitung pajak yang harus dibayar pada akhir tahun, namun pembayaran baru dilakukan pada kuartal berikutnya.
Pengaruh Beban Terutang terhadap Analisis Rasio Keuangan
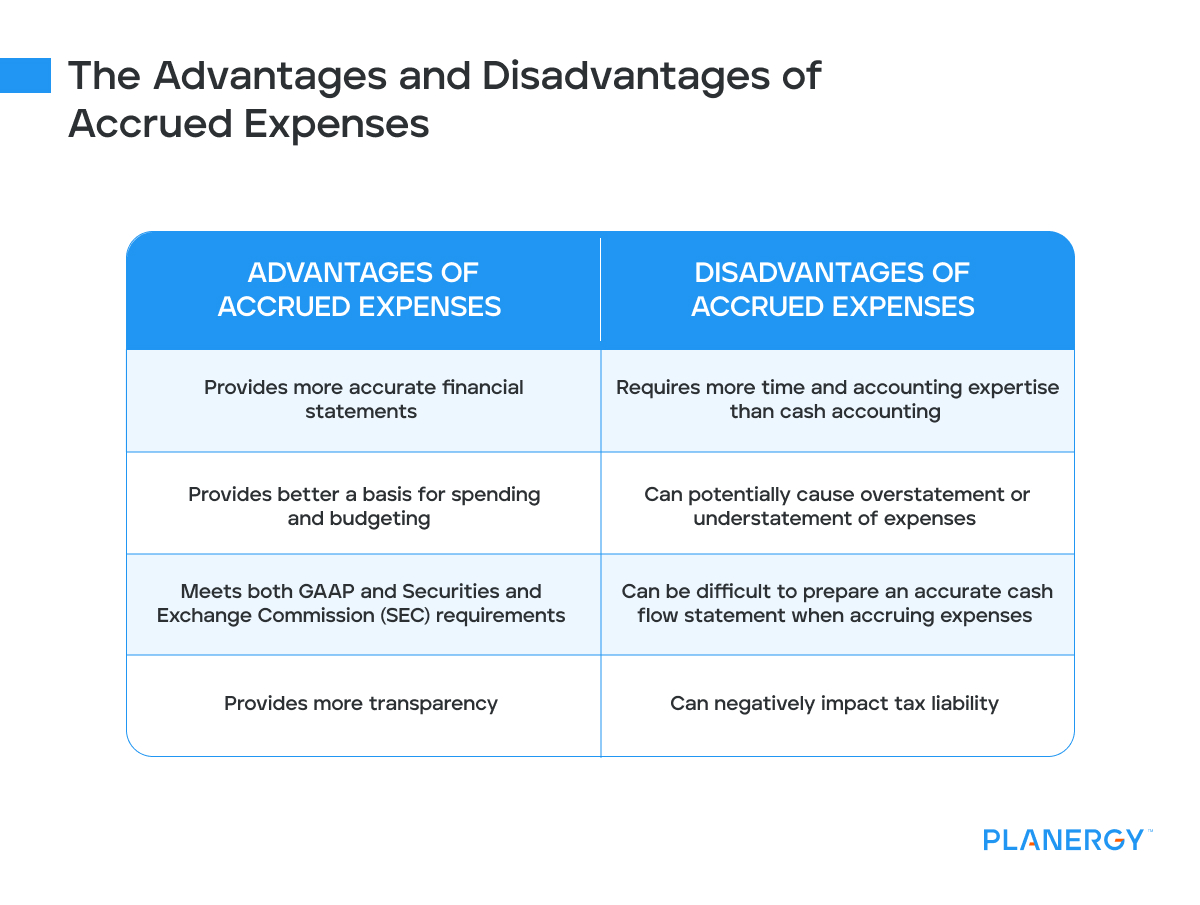
Rasio likuiditas seperti current ratio (rasio lancar) dapat terpengaruh signifikan. Karena beban terutang masuk dalam kewajiban lancar, peningkatan beban terutang menurunkan current ratio, menandakan tekanan likuiditas.
Demikian pula, rasio profitabilitas seperti margin laba bersih akan menurun jika beban terutang tidak diakui. Oleh karena itu, analis keuangan selalu memeriksa catatan beban terutang untuk menilai kualitas laba.
Tips Praktis Mengelola Beban Terutang
Berikut beberapa langkah yang dapat membantu perusahaan mengendalikan beban terutang secara efisien:
- Penjadwalan Peninjauan Bulanan: Lakukan rekonsiliasi antara catatan akuntansi dan faktur yang belum masuk setiap akhir bulan.
- Penggunaan Software Akuntansi: Sistem otomatis dapat mengingatkan tentang beban terutang yang mendekati jatuh tempo.
- Komunikasi dengan Vendor: Pastikan persyaratan pembayaran jelas sehingga tidak ada beban terutang yang terlewat karena kesalahan administrasi.
- Audit Internal Rutin: Pemeriksaan internal membantu mengidentifikasi beban terutang yang tidak sesuai atau terduplikasi.
Pertanyaan yang Sering Diajukan
Apakah beban terutang sama dengan hutang?
Tidak persis. Hutang biasanya mengacu pada kewajiban jangka panjang atau pinjaman, sedangkan beban terutang adalah kewajiban jangka pendek yang muncul karena biaya yang sudah terjadi tetapi belum dibayar.
Bagaimana cara membedakan beban terutang dan beban dibayar di muka?
Beban terutang muncul setelah biaya terjadi, sementara beban dibayar di muka dicatat ketika perusahaan membayar di muka untuk layanan yang belum diterima. Kedua akun berada di sisi kewajiban, tetapi sifat waktunya berlawanan.
Apakah semua jenis biaya harus dicatat sebagai beban terutang?
Hanya biaya yang sudah terjadi tetapi belum dibayar pada tanggal penutupan laporan keuangan yang masuk kategori beban terutang. Biaya yang belum terjadi atau yang sudah dibayar tidak termasuk.
Apakah beban terutang memengaruhi pajak?
Ya, beban terutang biasanya dapat dikurangkan sebagai beban operasional dalam perhitungan laba kena pajak, asalkan sesuai dengan ketentuan perpajakan setempat.